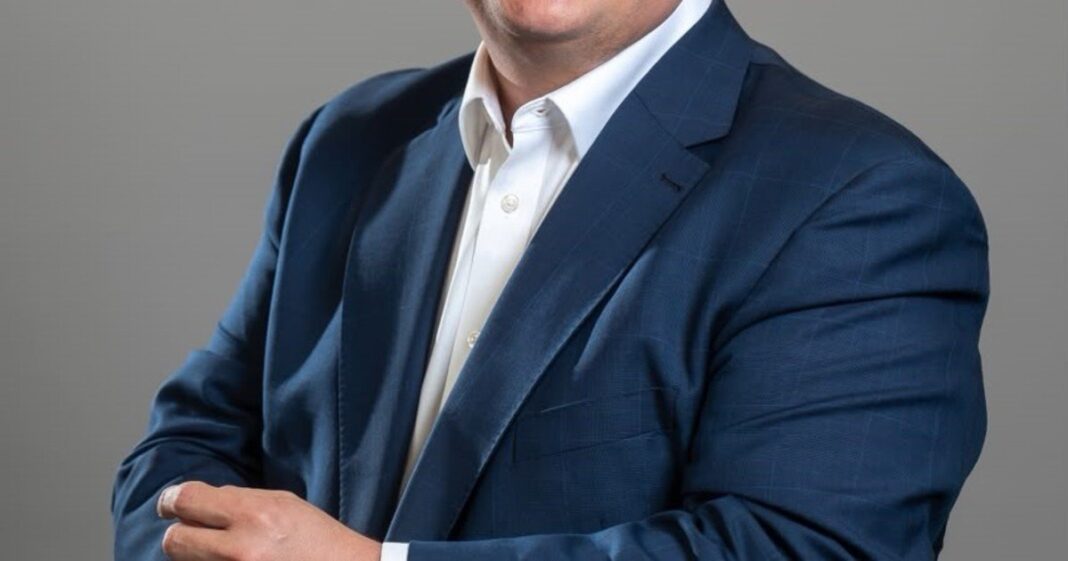

Atilio Velaz, titular de Coelsa, la infraestructura que procesa transferencias, pagos con QR y cheques electrónicos, afirmó que el bimonetarismo ya está presente en la economía digital. En una entrevista, detalló el crecimiento de las operaciones en dólares y el rol de la empresa en el sistema financiero.
Si el sistema financiero fuera un cuerpo humano, los bancos y las billeteras digitales serían las extremidades visibles, pero Coelsa (Compensadora Electrónica S.A.) sería el corazón y el sistema circulatorio que bombea cada peso y cada dólar en tiempo real. Detrás de cada compra con QR en el supermercado, cada transferencia inmediata por alias o el cobro de un cheque electrónico (Echeq), está la plataforma tecnológica que comanda Atilio Velaz.
—¿Cómo definiría hoy el rol de Coelsa en el sistema financiero?
—Somos una infraestructura crítica que conecta a absolutamente todo el ecosistema. No nos imaginamos ni una sola hora sin operar. Conectamos bancos, billeteras virtuales (PSP), adquirentes y al regulador. Hoy administramos más de 350 millones de cuentas y 28 millones de personas usan transferencias todos los días. En promedio, cada usuario realiza 17 transferencias al mes. Pasamos de 70.000 transferencias inmediatas por mes a fines de 2021 a un promedio de 7 millones diarias, con días de 10 millones y fines de semana récord de 100 millones de operaciones.
—¿El bimonetarismo que impulsa el Gobierno ya se refleja en un mayor uso de dólares digitales?
—Puedo hablar desde la economía digital y el comportamiento que vemos, no de la macro. Y lo que vemos es que el bimonetarismo ya está dado en la economía digital. Hoy tenés una enorme actividad en pesos, pero también una actividad creciente en dólares. De las 355 millones de cuentas que hay en el país, 46 millones son cuentas en dólares. Solo en el último cuatrimestre se abrieron 2 millones de cuentas nuevas en moneda extranjera.
—¿Y esas cuentas tienen transaccionalidad o son solo depósitos quietos?
—Tienen movimiento y está creciendo. Si bien la cantidad de cuentas en dólares subió un 5%, cuando mirás el crecimiento de los montos transferidos en dólares te da un avance de dos dígitos. Ya se habilitaron los consumos y transferencias directas. Hay una convivencia real entre pesos y dólares en las cuentas.
—Mencionaba que el sistema procesa volúmenes récord. ¿Cómo se preparan ante picos de demanda?
—Hoy el 92% de las transferencias electrónicas en Argentina se completan en 198 milisegundos. Es decir, menos de medio segundo, lo que dura un parpadeo. En un mismo milisegundo hemos tenido picos de más de 1.000 transacciones simultáneas y la infraestructura responde con alta disponibilidad y redundancia de data centers. Hoy la capacidad de procesamiento de Coelsa podría multiplicarse por cuatro tranquilamente sin saturarse.
—Pese a esta explosión digital, el efectivo sigue resistiendo en la calle. ¿A qué lo atribuye?
—Por cada peso físico en circulación ya hay 2,53 pesos digitales, y las extracciones en cajeros automáticos cayeron casi un 50% en el último año. El dinero digital se mueve hasta diez veces más rápido que el efectivo. Los comerciantes muchas veces no rechazan lo digital por no pagar impuestos, sino porque se sienten asfixiados por las retenciones impositivas a cuenta, sobre todo de Ingresos Brutos provinciales, que les quitan liquidez inmediata. Si esto se abordara como una cuestión de Estado y se corrigieran esos incentivos, la digitalización volaría aún más.
—¿Qué rol tendrá Coelsa en el mercado de cupones de tarjetas y los créditos con descuento de sueldo?
—En ambos proyectos tenemos un rol central como infraestructura y estamos trabajando activamente con el Banco Central. En el mercado de descuento de cupones de tarjetas, Coelsa se postuló para ser la autoridad de registro y plataforma tecnológica donde los comercios tengan listados todos sus cupones pendientes de cobro. Esto permitirá que cualquier entidad o banco interesado pueda ofrecerles financiamiento inmediato y competir en tasa, dándole liquidez a la pyme en lugar de esperar 20 días. Y en cuanto a los créditos con código de descuento sobre el sueldo, nuestro rol sería administrar el registro del cupo disponible sobre el recibo para que el descuento se aplique de forma directa y transparente al cobrar el salario. En Brasil funcionó con muchísimo éxito y acá va a permitir tasas mucho más bajas y competitivas.
—Con pagos en milisegundos, ¿cómo frena Coelsa el avance de las estafas virtuales?
—Detectamos más de 200 operaciones sospechosas por día. La mayoría de los casos ya no son vulnerabilidades técnicas de los sistemas, sino ingeniería social: el «cuento del tío» digital para sacarle las claves al usuario o robarle el celular para vaciarle las cuentas. Estamos trabajando junto al regulador en un nuevo dataset que pone el foco no solo en el monitoreo de la transacción, sino en el perfil y comportamiento de la persona, además de herramientas para denunciar y bloquear cuentas rápidamente ante el robo de un teléfono. En ciberseguridad no hay competencia posible: o colaboramos entre bancos, fintechs e infraestructura, o ganan los delincuentes.
Sobre la firma
Mirá también
Newsletter Clarín
Recibí en tu mail todas las noticias, historias y análisis de los periodistas de Clarín
QUIERO RECIBIRLO